節約する方法は何から始める?家計を見直す6ステップ


「節約しているつもりなのに、なかなかお金が残らない」と感じている方もいるでしょう。
節約は、思いつきで出費を削るより、家計の現状を把握したうえで効果の大きい固定費から見直すほうが、無理なく成果につながりやすくなります。
この記事では、家計を見直す6つのステップをはじめ、通信費や食費など費目別の節約方法、無理なく続けるコツ、逆効果になりやすい節約までを解説します。
一人暮らしの方も、ぜひ参考にしてください。
節約する方法は何から始める?家計を見直す6ステップ
「節約を始めたいけれど、何から手をつければいいのかわからない」という方もいるでしょう。
節約は、目についた出費をやみくもに削るより、家計の現状を把握してから効果の大きい費目を順に見直すほうが、無理なく成果を出しやすくなります。
家計を見直す流れは、次の6ステップです。
- STEP1
節約の目的と目標金額を決める - STEP2
1ヵ月の収入と支出を書き出す - STEP3
支出を固定費と変動費に分ける - STEP4
見直す費目の優先順位を決める - STEP5
優先順位の高い費目から見直す - STEP6
見直した効果を確認する
それぞれの進め方を解説します。
STEP1:節約の目的と目標金額を決める
節約を始める前に、「何のために」「いつまでに」「いくら」貯めたいのかを決めておきましょう。
目的がはっきりしていると、出費を減らす理由が明確になり、節約を続ける動機になります。
目標金額が決まったら、期間で割って1ヵ月あたりに残す金額を出します。
たとえば、半年後の引越しに向けて20万円を用意したい場合、毎月3万4,000円ずつ残せば目標に届く計算です。
1ヵ月あたりの金額がわかると、どのくらい支出を減らせばよいかの目安になります。
STEP2:1ヵ月の収入と支出を書き出す
家計の現状をつかむため、1ヵ月分の収入と支出をすべて書き出します。
記録の方法は、家計簿ノート、表計算ソフト、家計簿アプリなど、続けやすいものを選びましょう。
支出は、現金で払ったものだけでなく、クレジットカードや電子マネーで払ったもの、口座から引き落とされる公共料金なども含めてください。
カードや電子マネーの支出は、買い物をした日に記録しましょう。
カード代金の引き落としや電子マネーへのチャージを支出として記録すると、同じ出費を二重に数えてしまいます。
コンビニで買った飲み物1本のような小さな出費も記録しておくと、何に使ったかわからないお金が減ります。
使いみちのわからないお金が多いままだと、ほかの費目を削っても効果が打ち消されてしまうことがあります。
まずは1ヵ月、お金の流れを正確に把握することが大切です。
STEP3:支出を固定費と変動費に分ける
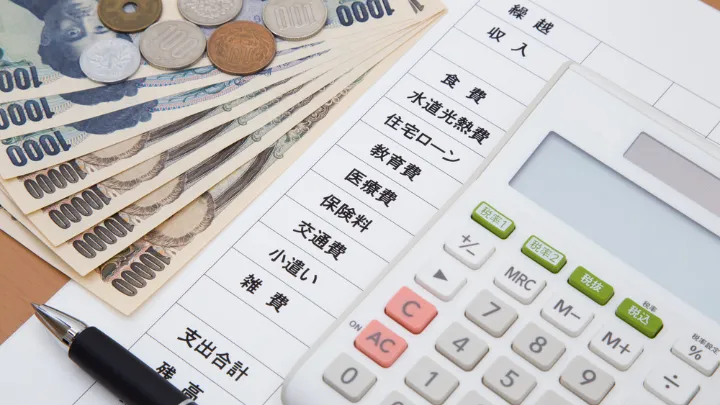
書き出した支出を、「固定費」と「変動費」の2つに分けます。
固定費は、家賃や通信費、保険料、サブスクリプションの利用料など、毎月ほぼ同じ金額がかかる支出です。
変動費は、食費や日用品費、交際費など、月によって金額が変わる支出を指します。
判断に迷う費目は、毎月の金額がほぼ一定かどうかで分けると整理しやすくなります。
たとえば電気代やガス代は、基本料金がある契約であれば、基本料金を固定費、使った量に応じて変わる分を変動費として考えることができます。
2つに分けておくと、契約を見直して下げる費目と、日々の使い方で抑える費目を区別でき、取り組む順番を決めやすくなります。
STEP4:見直す費目の優先順位を決める
見直す順番は、固定費を先にするのがおすすめです。
固定費は、一度契約を見直せば、その後は特に意識しなくても毎月の支出を抑えやすくなります。
たとえば、毎月の支払いが2,000円下がれば、1年で24,000円の差になります。
ただし、割引期間が終わると料金が上がる契約もあるため、契約時に割引の期間を確認しておきましょう。
一方で変動費は、効果を保つために毎日の心がけを続ける必要があります。
固定費のなかでも、金額が大きい費目や、手続きが簡単な費目から順番をつけると取り組みやすくなります。
STEP3で分けた一覧に、見直す順番を書き込んでおきましょう。
STEP5:優先順位の高い費目から見直す
優先順位が決まったら、上位の費目から1つずつ見直していきます。
いくつもの費目を同時に変えると、手続きや生活の変化が重なり、負担が大きくなることがあります。
どの見直しがどれだけ効いたのかも、わかりにくくなります。
1つ終えてから次に進むほうが、効果を確かめながら続けられます。
固定費の見直しでは、解約や契約の変更が必要になることがあります。
契約によっては、解約時に費用がかかったり、変更できる時期が決まっていたりするため、手続きの前に契約内容を確認しておきましょう。
STEP6:見直した効果を確認する
見直しが反映された月の支出を家計簿で見返し、どれだけ変わったかを数字で確認します。
確認するときは、見直した費目の金額だけでなく、家計全体の支出も見てください。
ある費目を削った一方で別の費目が増えていると、全体では節約になっていない場合があります。
STEP1で決めた1ヵ月あたりの目標額に届いているかも、あわせて確かめましょう。
就職や引越し、結婚などで暮らしが変わると、必要な出費も変わります。
生活に変化があったときは、改めてSTEP2から家計を見直すと、無駄な出費に気づきやすくなります。
効果が大きい固定費の節約方法
毎月決まって出ていく固定費は、契約を一度見直すと、その後の支出を抑えやすい費目です。
金額が大きい費目ほど、見直したときの差も大きくなります。
ここで取り上げる固定費は、次の6つです。
費目ごとに、見直しのポイントを解説します。
通信費(スマホ・インターネット回線)
スマホの料金は、使い方に合ったプランになっているかを確認しましょう。
毎月のデータ使用量が契約容量より少ない場合や、自宅や職場でWi-Fiを使うことが多い場合は、容量の小さいプランに変えると料金を抑えられることがあります。
通話が少ないのに通話定額のオプションを付けているなど、使っていないオプションも見直しの対象です。
大手通信会社が提供する料金の安いプランや、格安SIMへの乗り換えも選択肢になります。
乗り換えるときは、手続きをすれば今の電話番号をそのまま使えます。
インターネット回線は、スマホと同じ会社でそろえると割引を受けられる場合があります。
乗り換えや解約の前には、解約金や端末代の残りがないかを確認しておきましょう。
保険料(生命保険・医療保険)
生命保険や医療保険は、今の暮らしに合った保障内容になっているかを確認しましょう。
就職や結婚、子どもの独立などで暮らしが変わると、必要な保障も変わります。
保障の大きさを考えるときは、公的な制度も踏まえておくと判断しやすくなります。
健康保険や国民健康保険などの公的医療保険には、1ヵ月の医療費の自己負担額が上限額を超えた場合に、超えた分が支給される「高額療養費制度」があります。
上限額は年齢や所得によって異なり、入院時の食事代や差額ベッド代などは対象外です。
また、この制度は医療費の負担を抑える制度で、病気やけがで働けない間の収入の減少を補うものではありません。
公的な制度で足りない部分を確かめたうえで、必要な保障を残しましょう。
保険を解約するときは、新しい保険の契約が成立してからにしましょう。
先に解約すると、保障のない期間ができてしまいます。
年齢や健康状態によっては、同じ条件で加入し直せない場合もあります。
サブスクリプション
動画配信や音楽配信、アプリの有料プランなど、毎月自動で支払いが続くサブスクリプションは、使っていないものがないかを定期的に確認しましょう。
1つあたりの金額は小さくても、いくつも契約していると合計額が大きくなります。
契約中のサービスは、クレジットカードの利用明細や、スマホで管理しているサブスクリプションの一覧から洗い出せます。
無料体験のあと自動で有料に切り替わるサービスもあるため、登録したときに無料期間の終了日を確認しておくと安心です。
続けて使うサービスは、月額より年額のプランが割安な場合もあります。
ただし、途中で解約しても返金されないことがあるため、1年間使い続けるものに絞って検討しましょう。
電気代・ガス代(契約先・料金プラン)
電気や都市ガスは、家庭でも契約する会社や料金プランを選べます。
使い方に合ったプランに変えたり、電気とガスをまとめて契約できるセットプランを選んだりすると、料金を抑えられる場合があります。
料金プランによっては解約金がかかるため、切り替える前に確認しておきましょう。
電気は、契約アンペア数で基本料金が決まる料金プランであれば、アンペア数を下げると基本料金が安くなります。
一人暮らしなどで、同時に使う家電が少ない場合は検討してみましょう。
ただし、同時に使える電気の量が減るため、ブレーカーが落ちやすくならないか、ふだんの使い方を確かめてから変えましょう。
住まいによっては、契約先を自由に変えられない場合があります。
マンション全体で一括して電気を契約している場合は、その契約や規約で切り替えが制限されることがあります。
賃貸の集合住宅でプロパンガス(LPガス)を使っている場合は、建物のオーナーなどが選んだ会社と契約することになるため、入居者の判断だけでは変えられません。
自動車の維持費
車の維持費には、自動車保険料や駐車場代、ローンの返済、税金、車検代などがあります。
このうち自分で見直しやすいのは、自動車保険です。
自動車保険は、運転する人の範囲や年齢の条件、車両保険を付けるかどうかなどで保険料が変わります。
運転する人が限られている場合は、補償の対象を実際に運転する人に絞ると、保険料を抑えられることがあります。
更新の時期に、補償内容と保険料を見比べておきましょう。
車に乗る機会が少ない場合は、車を手放してカーシェアやレンタカーを使う方法もあります。
保険料や駐車場代、税金などがかからなくなる一方で、使うたびに料金がかかるため、今の維持費と比べてから判断しましょう。
住居費
家賃や住宅ローンの返済は、固定費のなかでも金額が大きい費目です。
賃貸住宅に住んでいる場合は、契約の更新時に家賃の値下げを相談する方法があります。
周辺にある似た条件の物件より家賃が高い場合は、その情報が交渉の材料になります。
ただし、必ず応じてもらえるとは限りません。
家賃の安い住まいへの引越しも選択肢です。
引越しには、敷金や礼金、仲介手数料、引越し代などの初期費用がかかります。
下がる家賃の差額で初期費用を何ヵ月で取り戻せるかを計算してから決めましょう。
住宅ローンを返済中の場合は、金利の低いローンへ借り換えると返済額が減ることがあります。
借り換えにも手数料などの費用がかかるため、費用を差し引いても負担が減るかを確認しましょう。
毎日の暮らしでできる変動費の節約方法
変動費は、月によって金額が変わる支出です。
毎日の買い物や暮らし方を少し工夫するだけで抑えられる点が特徴です。
ここで取り上げる変動費は、次の6つです。
費目ごとに、節約のポイントを解説します。
食費
食費を抑えるには、買い物の前に必要なものを書き出し、リストにあるものだけを買うようにしましょう。
冷蔵庫の中身を確認してからリストを作ると、同じ食材を重ねて買うことも防げます。
一人暮らしで自炊をすると、食材を使い切れずに余らせてしまうことがあります。
多めに作った料理や使い切れない食材は、冷凍できるものなら小分けにして冷凍しておくと、捨てる無駄を減らせます。
外で買う飲み物や昼食も、積み重なると大きな出費になります。
たとえば、150円の飲み物を毎日1本買うと、1ヵ月(30日)で4,500円です。
水筒やお弁当を持っていけば、外で買うより出費を抑えられます。
コンビニは、スーパーと比べて同じ商品でも価格が高いことがあります。
コンビニに立ち寄る回数を減らすと、予定になかった買い物も減らしやすくなります。
水道光熱費(使い方)
水道光熱費は、暑さや寒さを我慢しなくても、毎日の使い方を見直すことで抑えられます。
洗濯は、少量を毎日洗うより、ある程度ためてからまとめて洗うほうが回数が減る分、水道代や電気代を抑えやすくなります。
お風呂の残り湯を洗濯に使う場合は、「洗い」に残り湯を使い、「すすぎ」にはきれいな水道水を使いましょう。
シャワーを流しっぱなしにせず、こまめに止めることも水道代の節約につながります。
エアコンは、無理のない範囲で設定温度を見直し、サーキュレーターで空気を循環させると効率よく使えます。
フィルターをこまめに掃除することも、電気の無駄を減らすことにつながります。
家電を買い替えるときは、省エネ性能の高い製品を選ぶと、長い目で見て電気代を抑えやすくなります。
日用品・消耗品
日用品は、家にある在庫を把握してから買いましょう。
ストックがあるのに気づかず同じものを買うと、今は必要のない出費が増えます。
使い切る前に劣化したり、使用期限が切れたりすることもあります。
収納場所を決めて定期的に整理しておくと、何がどれだけ残っているかがわかりやすくなります。
買い物の前に在庫を確認する習慣をつければ、重複買いを防ぎやすくなります。
シャンプーや洗剤などは、本体より詰め替え用のほうが割安な場合があります。
容器を使い回せるものは、詰め替え用を選ぶと出費を抑えられます。
交際費・娯楽費
交際費や娯楽費は、予定や付き合いによって、月ごとの金額が大きく変わることがある費目です。
付き合いを大切にしながら出費を抑えるには、誘いに応じる回数をあらかじめ決めておく方法があります。
すべての誘いに応じるのではなく、参加したいものを選ぶと、本当に行きたい集まりにお金を使えます。
休日の過ごし方も見直してみましょう。
公園を散歩したり、図書館で本を借りたり、友人を家に招いて食事をしたりと、お金をあまりかけずに楽しめる過ごし方もあります。
医療費
薬代を抑える方法として、ジェネリック医薬品(後発医薬品)を選ぶ方法があります。
ジェネリック医薬品は、先発医薬品と有効成分が同じで、同じように使える薬です。
処方された薬にジェネリック医薬品がある場合は、医師や薬剤師に希望を伝えると切り替えられることがあります。
対象となる薬では、ジェネリック医薬品があるのに先発医薬品を希望すると、通常の自己負担とは別に「特別の料金」がかかります。
この特別の料金は、2026年6月から、先発医薬品とジェネリック医薬品の価格差の4分の1相当から2分の1相当に引き上げられました。
消費税も別にかかります。
ただし、医療上の必要があると認められる場合などは、特別の料金はかかりません。
▼出典
厚生労働省|後発医薬品のある先発医薬品(長期収載品)の選定療養について
全国健康保険協会|長期収載品の選定療養について
交通費
近い距離の移動は、電車やバスの代わりに徒歩や自転車を使うと、運賃がかかりません。
同じ区間を何度も往復する場合は、定期券を使うと、1回ごとに乗車券を買うより安くなることがあります。
利用する日数と定期券の料金を比べてから判断しましょう。
車を使う場合は、ガソリン代を抑える運転を心がけましょう。
急発進や急加速を避ける、不要な荷物を積んだままにしない、タイヤの空気圧を適正に保つといった方法は、燃費の改善につながります。
お得な仕組みを使った節約方法
支払い方法や公的な制度、中古品の売り買いの仕組みを上手に使うと、同じ買い物でも実質の負担を減らせることがあります。
ここで取り上げる仕組みは、次の3つです。
それぞれの使い方と注意点を解説します。
キャッシュレス決済・ポイント
クレジットカードやスマホ決済には、支払った金額に応じてポイントが貯まるものがあります。
貯まったポイントを買い物に使えば、その分だけ現金の支出を減らせます。
ポイントは、使う決済手段を絞ると貯まりやすくなります。
スマホ料金などの固定費もカード払いにまとめると、ポイントが貯まる場合があります。
ただし、リボ払いや分割払いは手数料がかかることがあるため、一括払いで使いましょう。
ふるさと納税
ふるさと納税は、選んだ自治体に寄附をすると、寄附額のうち2,000円を超える部分が、一定の上限まで所得税と住民税から原則として控除される制度です。
上限の範囲内であれば、寄附額から控除額を差し引いた自己負担は2,000円です。
寄附と税金を合わせた負担が減るわけではなく、節約につながるのは、お礼の品を受け取った分です。
お礼の品として食品や日用品を受け取れば、その分の買い物を減らせます。
寄附額はいったん全額を支払い、後から税金の還付や減額を受ける仕組みです。
控除の上限は収入や家族構成などで変わり、上限を超えて寄附すると自己負担が2,000円を超えます。
所得税も住民税も納めていない場合は、控除を受けられません。
控除を受けるには、原則として確定申告が必要です。
確定申告が不要な給与所得者などで、寄附先が5団体以内であれば、「ふるさと納税ワンストップ特例制度」を申請すると確定申告が不要になります。
フリマアプリ
フリマアプリは、中古品を安く買うだけでなく、使い終わったものを売って負担を減らすことにも使えます。
たとえば、紙の本を中古で買い、読み終わったら出品すれば、手元に残った売上の分だけ本にかかった負担が減ります。
ただし、売れたときには販売手数料がかかり、送料を出品者が負担する場合もあります。
希望の価格で売れるとは限らないため、中古で買うときも、必要なものかどうかで判断しましょう。
節約を無理なく続けるコツ
節約は、一時的に出費を減らすだけでなく、続けることで効果が積み重なります。
我慢に頼らず、自然とお金が残る仕組みを作っておくと続けやすくなります。
ここで取り上げるコツは、次の2つです。
それぞれ解説します。
費目ごとに予算を決める
変動費は、食費や被服費などの費目ごとに1ヵ月の予算を決めておくと、使いすぎに気づきやすくなります。
予算は、STEP2で書き出した支出をもとに、無理なく守れる金額にしましょう。
予算を守る方法として、スマホ決済などに毎月決まった額だけをチャージし、その範囲でやりくりする方法があります。
予算を超えた月は、翌月の予算の立て方を見直すきっかけにしましょう。
先取りで貯金する
給料が入ったら、先に一定額を貯金用の口座に移し、残ったお金で生活する方法です。
使い残した分を貯金に回そうとすると、気づかないうちに使い切ってしまうことがあります。
貯金する金額は、STEP1で決めた1ヵ月あたりの目標額を目安にしましょう。
銀行の自動積立などを使えば、毎月の手間をかけずに続けられます。
ただし、生活費が足りずに引き出すことになると意味がないため、無理のない金額に設定することが大切です。
逆効果になりやすい節約方法
節約のつもりで始めたことが、かえって出費を増やしたり、長続きしない原因になったりすることがあります。
ここで取り上げる逆効果になりやすい節約方法は、次の5つです。
それぞれ、どのような点に注意すればよいかを解説します。
安さだけで選ぶ
必要なものを価格だけで選ぶと、品質や使い勝手が合わずに買い直すことになり、結果的に高くつく場合があります。
長く使うものは、価格だけでなく丈夫さや使いやすさも含めて選びましょう。
お得感につられて不要なものを買う
セールやポイント還元を目当てに、予定になかったものを買うと、割引があっても出費そのものは増えます。
買う前に、割引やポイントがなくても買うかどうかを考えましょう。
使い切れない量をまとめ買いする
1つあたりの価格が安くても、使い切る前に食材が傷んだり、使わないまま余ったりすると、かえって無駄な出費になります。
保存できる期間や使う量を考え、使い切れる分だけ買いましょう。
手間や時間をかけすぎる
わずかに安い商品を求めて複数の店を回ると、移動に時間がかかるうえ、交通費が節約できた金額を上回ることもあります。
手間がかかりすぎる方法は疲れて続かなくなることがあるため、かかる手間に見合う効果があるかで判断しましょう。
極端に我慢する
暑さや寒さを我慢してエアコンを使わない、食事を減らしすぎるといった節約は、体に負担がかかります。
体調を崩して医療費がかかったり、我慢の反動で出費が増えたりすることもあるため、無理のない範囲で続けることが大切です。
リゾートバイトで生活費を節約できる理由
家賃は下げにくい固定費ですが、住む場所ごと変える方法もあります。
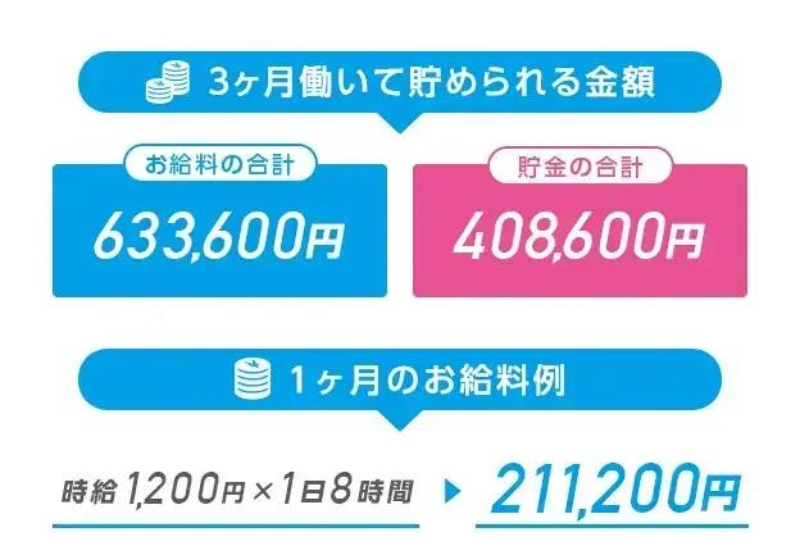
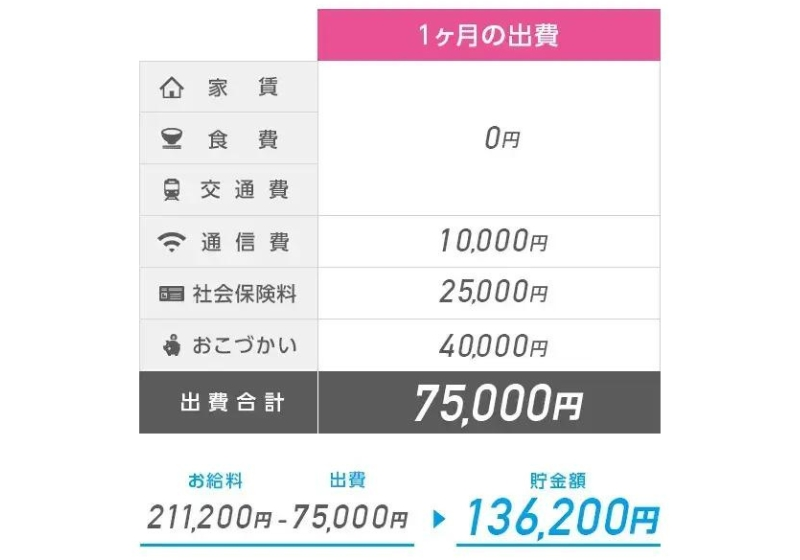
観光地のホテルや旅館などに住み込みで働く "リゾートバイト" では、勤務先が用意する寮に住むケースが多く、生活費を抑えやすくなります。
- 寮費が無料の勤務先も多い
- 寮の水道光熱費を勤務先が負担する求人もある
- まかない(食事支給)がある勤務先では食費を抑えやすい
職場は忙しく活気のある雰囲気で、やることも多く、テキパキ仕事をすることが求められます。慢性的に人手不足を感じる場面もあり、仕事のできるスタッフに負担が偏ることや、新人・派遣スタッフへの教育に十分な時間を取れないこともありました。一方で、周囲にフォローしてもらえる場面もあり、慣れてくればさまざまな仕事を経験できます。寮費などの生活費を抑えられるため、貯金したい方には良い環境だと思います。
職場の雰囲気は、高級な雰囲気のコース料理ということもあり、来たばかりの頃は緊張感がとてもありましたが、社員さんや調理場さん、他の派遣の方などもとても優しくてフレンドリーで、慣れれば人間関係は良く働きやすかったです。仕事は大変で、毎日残業が当たり前というような感じでしたが、その分時給は良いのでお金は貯められました。朝と昼はバイキングの残りを食べることができて、夜は従業員食堂で無料で食べられます。
\旅するように働いて貯金もできる◎/
条件は勤務先によって異なるため、応募前に求人票で確認しましょう。
今の部屋を借りたまま働く場合は、その家賃がかかり続ける点も考えておきましょう。
また、リゾートバイト勤務地への交通費は自分で立て替える必要があり、支給がある場合も受け取れるのは契約満了後です。
リゾートバイトダイブの派遣の求人では、給料が働いた月の翌月20日払いのため、最初の給料まで最大で約2ヵ月かかる点にも注意しましょう。
\いつでも相談OK!サポート充実◎/

まとめ|節約する方法は固定費の見直しから始めよう
節約は、家計の現状を把握してから、一度見直せば支出を抑えやすい固定費に取り組むのがおすすめです。
固定費を見直したら、食費や日用品などの変動費を日々の工夫で抑え、キャッシュレス決済のポイントなどお得な仕組みも取り入れましょう。
ただし、安さだけで選んだり極端に我慢したりする節約は、かえって出費が増えたり、長続きしなかったりすることがあります。
予算を決めたり先取りで貯金したりして、無理なく続けられる仕組みを作ることが大切です。
家賃や水道光熱費、食費をまとめて見直したい方には、住み込みで働く"リゾートバイト" も選択肢のひとつです。
\旅するように働いて貯金もできる◎/
リゾートバイトに関する質問やご相談は、リゾートバイトダイブまでお気軽にお問い合わせください。
\いつでも相談OK!サポート充実◎/
リゾートバイトダイブは全国各地のリゾートバイト求人を豊富にご用意しています。
あなたの経験や希望条件をヒアリングし、あなたにぴったりの仕事を提案します!
創業25年の実績を活かした充実のサポート体制で、初心者の方も安心してリゾートバイトを始められます。
\自分に合った仕事紹介も受けられる/
※2026年9月時点の情報です。
最新情報は各公式サイトでご確認ください。