FIREとは?意味や必要資金、メリット・デメリットを解説


「FIREという言葉をよく聞くけれど、どういう意味?」
「実際にいくら貯めれば実現できるの?」
ーーと気になっている方もいるのではないでしょうか。
FIREは、経済的自立と早期リタイアを意味する言葉です。
意味や必要な資金の目安を知っておくと、自分がFIREを目指すべきかを判断しやすくなります。
そこで今回は、FIREの意味や種類、必要な資金の目安、メリット・デメリット、実現する方法を解説します。
FIREに興味がある方は、ぜひ参考にしてください。
FIREとは?「経済的自立」と「早期リタイア」を組み合わせた生き方
FIRE(ファイア)とは、「Financial Independence, Retire Early」の頭文字を取った言葉です。
日本語では「経済的自立と早期リタイア」を意味します。
英単語の「fire」には「解雇する」という意味もあります。
しかし、ライフスタイルとしてのFIREは頭文字を並べた言葉のため、解雇とは関係ありません。
FIREの意味をつかむために、次の3つを押さえておきましょう。
それぞれ見ていきます。
経済的自立とは
FIREでいう経済的自立とは、投資の運用益で生活できる状態を指します。
運用益だけで生活費をまかなうには、生活費に見合うだけの運用資産が必要です。
早期リタイアとは
早期リタイアとは、定年より前に仕事を退職することです。
日本では、会社が定年を定める場合、その年齢を60歳以上にするよう高年齢者雇用安定法で決められています。
従来の早期リタイアとの違い
FIREと従来の早期リタイアは、リタイア後の生活費をどこから出すかが異なります。
項目 | 従来の | FIRE |
|---|---|---|
生活費の | 貯蓄・退職金・ | 資産運用で得た |
資産の扱い | 使った分だけ | 運用を続けながら |
この違いによって、リタイアを決める基準も変わります。
従来の早期リタイアでは、残りの人生で使うお金をあらかじめ用意してから退職します。
FIREでは、運用益で生活できる見通しが立った時点でリタイアを考えられます。
FIREに必要な資金はいくら?4%ルールで目安を計算
FIREに必要な資金は、年間支出の25倍がひとつの目安です。
この目安は「4%ルール」という考え方から計算します。
必要な資金の考え方を、次の2つで確認しましょう。
それぞれ見ていきます。
4%ルールとは
4%ルールとは、年間の支出額をリタイア時点の資産の4%以内に抑えれば、資産が尽きにくいとする考え方です。
この考え方は、1994年に米国のファイナンシャルプランナー、ウィリアム・ベンゲン氏が発表した研究で示されました。
1926年以降の米国のデータをもとに、1年目に資産の4%を引き出し、翌年以降は物価に合わせて引き出す額を調整すれば、少なくとも30年は資産が持つという内容です。
1998年には、米国トリニティ大学の研究者3人が「トリニティ・スタディ」と呼ばれる研究を発表し、この考え方を裏付けました。
1926〜1995年の米国の株式と債券のデータを使い、15〜30年の期間で資産が尽きないかを検証したものです。
物価の上昇に合わせて引き出す額を増やした場合でも、株式中心の組み合わせでは、3〜4%の引き出し率で資産が残る割合が高いという結果でした。
支出をリタイア時点の資産の4%以内に収めるには、資産が支出の25倍(1÷0.04)必要です。
年間支出 | 必要な |
|---|---|
200万円 | 5,000万円 |
300万円 | 7,500万円 |
400万円 | 1億円 |
4%ルールは、過去の米国市場のデータにもとづく目安です。
将来の運用結果を保証するものではありません。
また、2つの研究が検証した期間は30年ほどです。
若くしてリタイアし、取り崩す期間がそれより長くなる場合は、同じ結果になるとは限りません。
▼出典
Financial Planning Association|Determining Withdrawal Rates Using Historical Data
AAII|Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable
単身世帯の平均支出で試算した例
2025年の単身世帯の消費支出は、1ヵ月平均173,042円でした。
1年分に直すと約208万円です。
4%ルールに当てはめると、必要な資金の目安は約5,191万円になります。
この金額を見るときは、次の2点に注意が必要です。
- 消費支出は生活費のことで、税金や社会保険料は含まれていない
- 単身世帯の平均年齢は58.6歳で、自分の年代や暮らし方とは異なる場合がある
実際に目標額を決めるときは、自分の年間支出と、税金・社会保険料の支払いを含めて計算し直しましょう。
出典:
総務省統計局|家計調査報告(家計収支編)2025年(令和7年)平均結果の概要
総務省統計局|家計調査 用語の解説
FIREの主な種類と特徴
FIREには、リタイア後に仕事を完全に辞めるかどうかや、生活水準の違いによって、いくつかの種類があります。
仕事を完全に辞めるのはファットFIREとリーンFIRE、働きながら暮らすのはサイドFIRE・バリスタFIRE・コーストFIREです。
なお、それぞれの種類の説明は、資料によって異なる場合があります。
それぞれ見ていきます。
ファットFIRE
ファットFIREとは、ゆとりのある生活水準を保ちながら、仕事を完全に辞めるスタイルです。
生活水準を下げない分、多くの資産を用意する必要があります。
リーンFIRE
リーンFIREとは、生活費を必要最小限に抑えることで、少ない資産で仕事を完全に辞めるスタイルです。
リタイア後も、支出を抑えた生活を続けることが前提になります。
サイドFIRE
サイドFIREとは、資産の運用益に副業などの労働収入を組み合わせて、生活費をまかなうスタイルです。
生活費の一部を労働収入で補うため、運用益だけで暮らすFIREよりも必要な資産を抑えられる点が特徴です。
バリスタFIRE
バリスタFIREとは、フルタイムではなくパートタイムなどで働きながら、運用益と給与を組み合わせて暮らすスタイルです。
勤務先に雇われて働くため、加入条件を満たせば勤務先の社会保険に入れる点が特徴です。
なお、バリスタFIREをサイドFIREと同じ意味で使う資料もあります。
コーストFIRE
コーストFIREとは、老後に向けた資産づくりを先に終え、あとは資産が運用で増えるのを待つスタイルです。
老後資金の積み立てを続ける必要がないため、働いて得る収入はその時々の生活費をまかなえれば足ります。
サイドFIREやバリスタFIREと違い、今の生活費に運用益を使わない点が特徴です。
FIREのメリット
FIREを実現すると、仕事や給料に縛られない暮らし方を選べるようになります。
主なメリットは次の5つです。
それぞれ見ていきます。
定年を待たずに自由な時間を持てる
FIREを実現すると、定年を待たずに、自由に使える時間を持てるようになります。
仕事に使っていた時間を、趣味や家族との時間、長期の旅行などに充てられます。
新しいことに挑戦する時間も確保しやすくなります。
働くかどうかを自分で選べる
生活費を運用益でまかなえるようになると、働くかどうかを自分で決められます。
例えば、週に1〜2日だけ好きなときに働くといった選び方もできます。
仕事のストレスから離れやすくなる点もメリットです。
住む場所を選びやすい
会社に勤めていると、通勤できる範囲で住まいを探すことになり、暮らせる場所は限られがちです。
FIREで仕事を辞めれば、勤務地に縛られずに住む場所を選べます。
例えば、故郷に戻って暮らしたり、静かな土地でゆっくり過ごしたりといった選択もできます。
ただし、住める場所の広さは、手元の資金でまかなえる範囲に限られます。
経済的な不安が軽くなる
FIREでは、運用益を中心に生活費をまかないます。
給料以外の収入源を持つことで、経済的な不安が軽くなります。
ただし、運用が計画どおりに進むことが前提です。
お金の知識が身につく
FIREを目指す過程では、支出の管理や資産運用に取り組みます。
そのため、家計を見直す力や投資の知識が身につきます。
FIREのデメリット|「やめとけ」と言われる理由
「FIREはやめとけ」という声もあるように、FIREには事前に知っておきたいデメリットがあります。
主なデメリットは次の6つです。
それぞれ見ていきます。
実現までのハードルが高い
FIREに必要な資金は大きく、短期間で用意できる金額ではありません。
目標額に届くまでは、収入の多くを貯蓄や投資に回す生活を、長い期間続ける必要があります。
運用益が想定どおりにならない可能性
FIREは、運用益で生活費をまかなうことを前提にしています。
しかし、資産運用で想定どおりの利益が得られるとは限りません。
株式市場や景気の変動によっては損失が出て、資産が減ってしまうこともあります。
その場合、計画どおりに生活費をまかなえなくなる可能性があります。
急な出費への弱さ
病気やケガ、家族の介護、災害などで、予定していなかった大きな出費が発生することがあります。
運用益の範囲で暮らしている場合、急な出費に対応するために資産を取り崩す必要が生じることがあります。
出費の大きさによっては、FIREの生活を続けられなくなる可能性もあります。
社会保障が手薄になる
会社を辞めると、それまで加入していた厚生年金と、会社の健康保険から外れます。
年金は、20歳以上60歳未満であれば、国民年金への切り替えが必要です。
厚生年金に加入している配偶者の扶養に入る場合は第3号被保険者、それ以外の場合は第1号被保険者の手続きをします。
老齢厚生年金の金額は、厚生年金に加入していた期間と報酬をもとに計算されます。
そのため、早く退職して加入期間が短くなると、将来受け取る年金額はその分少なくなります。
健康保険は、主に会社の健康保険の任意継続、国民健康保険、条件を満たせば家族の健康保険の被扶養者のいずれかに切り替えます。
▼出典
日本年金機構|会社を退職したときの国民年金の手続き
日本年金機構|老齢年金ガイド 令和8年度版
協会けんぽ|退職後の健康保険について
再就職の難しさ
FIREのあとに再び働きたくなったとき、仕事をしていない期間が長いと、再就職で不利になる可能性があります。
キャリアが途切れることで、選べる仕事が限られる場合もあります。
生きがいや社会との接点が減る
仕事を辞めて自由な時間が増える一方で、人によっては時間を持て余し、生きがいを失ってしまうことがあります。
また、FIREのスタイルによっては、社会との関わりが減ることもあります。
FIREに向いている人・向いていない人
FIREに向いているかどうかは、FIREのメリットを生かせるか、デメリットを受け入れられるかで判断できます。
観点 | 向いている人 | 向いていない人 |
|---|---|---|
資金づくり | 収入の多くを | 貯蓄に回す生活を |
資産運用 | 相場の変動で | 資産が減ることに |
時間の | 仕事以外に | 仕事がやりがいや |
働き方 | 働き方や住む場所を | 会社員として |
FIREを実現する方法
FIREを実現するには、投資に回すお金を増やし、そのお金を運用して資産を育てていく必要があります。
そのための方法は、次の2つです。
それぞれ見ていきます。
入金力を上げる
入金力とは、収入から支出を引いて残る、投資に回せるお金の量のことです。
入金力が高いほど、目標額に早く近づけます。
入金力を上げる方法は、支出を減らすことと、収入を増やすことの2つです。
支出を減らすなら、家賃や通信費のように毎月決まって出ていく固定費から見直すと、一度の見直しで効果が続きます。
収入を増やすなら、副業を始めたり、より条件のよい仕事に移ったりする方法があります。
資産運用を始める
FIREは運用益で生活費をまかなうことを目指すため、貯めたお金は資産運用で増やしていきます。
資産形成の基本となるのは、長期・積立・分散の3つの考え方です。
- 長期
長い期間投資を続けるほど、複利の効果が大きくなる - 積立
決まった金額を続けて投資することで、高いときにだけ買ってしまうことを避けられる - 分散
値動きの異なる複数の資産に投資することで、価格の変動をある程度抑えられる
上場株式や公募投資信託などの売却益や配当には、原則として20.315%(所得税・復興特別所得税15.315%、住民税5%)の税金がかかります。
NISA口座で投資した場合は、この利益が非課税になります。
NISAは、日本国内に住む18歳以上の人が利用できます。
項目 | 内容 |
|---|---|
年間投資枠 | ・つみたて投資枠:120万円 |
非課税 | 合計1,800万円 |
非課税 | 無期限 |
ただし、投資には元本割れのおそれがあります。
▼出典
金融庁|資産形成の基本
金融庁|NISAを知る
国税庁|株式・配当・利子と税
FIREの入金力を上げるならリゾートバイト
入金力を上げる方法のひとつに、住み込みで働くリゾートバイトがあります。
リゾートバイトは、勤務先が用意する寮に住み込んで働くケースが多い働き方です。
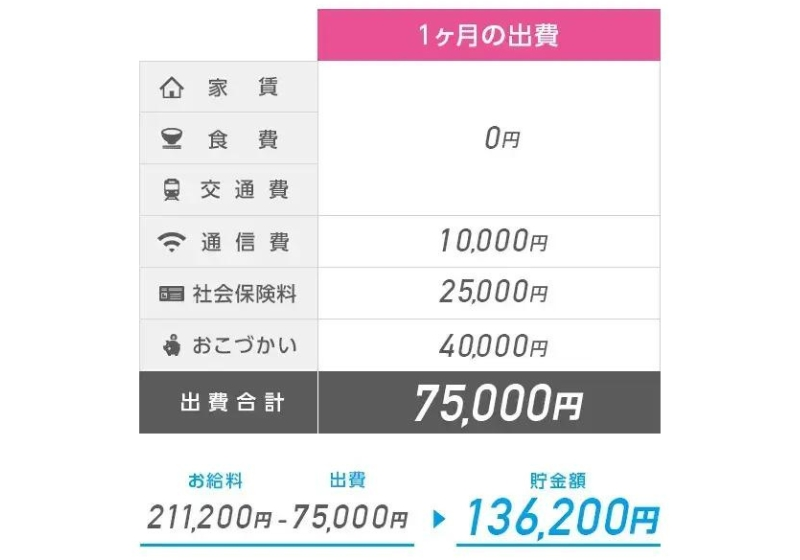
寮費・光熱費・食費は、無料または格安の勤務先が多いのが特徴です。
家賃や光熱費、食費は、賃貸で一人暮らしをしていれば毎月かかる支出です。
収入が同じなら、これらの負担が小さくなった分だけ投資に回せるお金が増え、入金力が上がります。
▼収支例
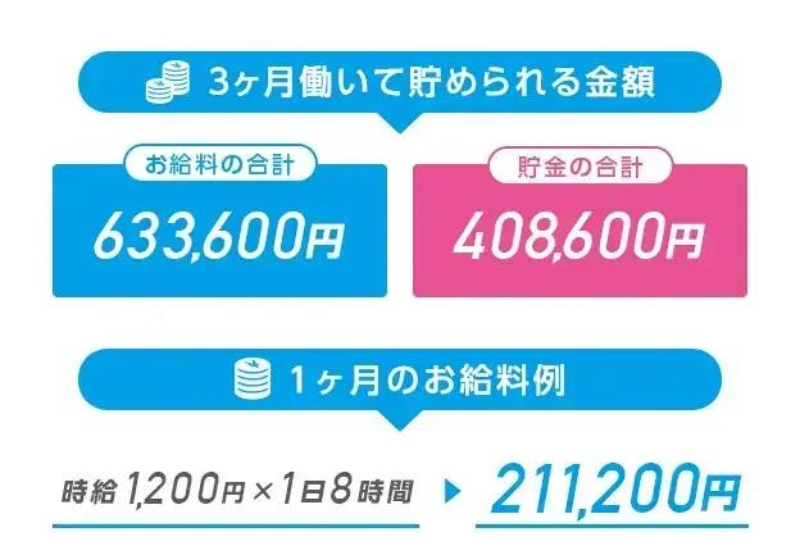
職場は皆さん優しくて仕事中にストレスを感じることはほぼありませんでした。仕事内容も一度覚えればそれの反復なので気楽にやれてました。同じリゾートバイト仲間も同年代が多いのですぐに打ち解けて一緒に散歩したりご飯を食べたりしてとても楽しかったです。寮費無料、食事休日含め3食無料なので支出がほぼないです。周りに居酒屋などの誘惑も全く無いのでお金を貯めるにはいい環境だと思います。
とにかく、食事が美味しいし3食、休みの日も出る。しかも選べるので飽きない!食費がかからないのでお金も貯めれる。仕事は時期により違うが、とてもやりがいはもてる!ホテル屋上からの景色は最高!360度パノラマです。寮もキレイでエアコン、Wi-Fi完備のため過ごしやすい。期間により個室に入れるので担当に相談必須!
ただし、寮費が有料の勤務先や、光熱費が上限を超えた分は自己負担になる勤務先、食事の提供がない勤務先もあります。
応募する前に、求人票で生活費の条件を確認しましょう。
\効率よく資金づくりを進められる◎/
リゾートバイトダイブは、全国各地のリゾートバイト求人を豊富にご用意しています。
あなたの経験や希望条件をヒアリングし、あなたにぴったりの仕事を提案します!
創業25年の実績を活かした充実のサポート体制で、初心者の方も安心してリゾートバイトを始められます。
\いつでも相談OK!サポート充実◎/
\自分に合った仕事紹介も受けられる/
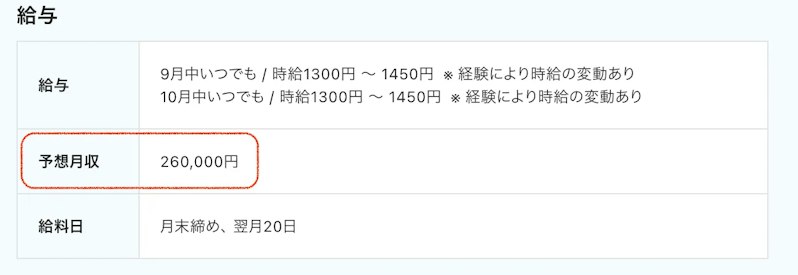
また、リゾートバイトダイブの求人票では、収入の見込みとして「予想月収」を掲載しています。
予想月収は、実際にその職場で働いた人のデータをもとに、1ヵ月に働ける時間の見込みに時給を掛けて算出した金額です。
▼リゾートバイトダイブ 求人票例
こちらもぜひ参考にしてみてくださいね。
まとめ|FIREの意味を知って、自分に合った資産づくりを始めよう
FIREは、仕事を完全に辞めることだけを指す言葉ではありません。
サイドFIREやバリスタFIREのように、働きながら生活費の一部を労働収入でまかなう形もあります。
どの形を目指すかによって、必要な資金は大きく変わります。
まずは、リタイア後にどんな暮らしをしたいかを考え、運用益でまかないたい年間支出を確かめることが出発点です。
年間支出がわかれば、その25倍を目安に目標額が見えてきます。
(※2026年9月時点の情報です。最新情報は各公式サイトでご確認ください。)
目標額が決まったら、次は投資に回せるお金を増やす段階です。
寮費・光熱費・食費が無料または格安の勤務先が多いリゾートバイトなら、生活費を抑えながら働けます。
FIREへの第一歩として、住み込みで働く選択肢も検討してみませんか?
\効率よく資金づくりを進められる◎/
リゾートバイトダイブは、全国各地のリゾートバイト求人を豊富にご用意しています。
あなたの経験や希望条件をヒアリングし、あなたにぴったりの仕事を提案します!
創業25年の実績を活かした充実のサポート体制で、初心者の方も安心してリゾートバイトを始められます。
\いつでも相談OK!サポート充実◎/
\自分に合った仕事紹介も受けられる/